阿斯麦利润大超预期,订单意向谈到2030年
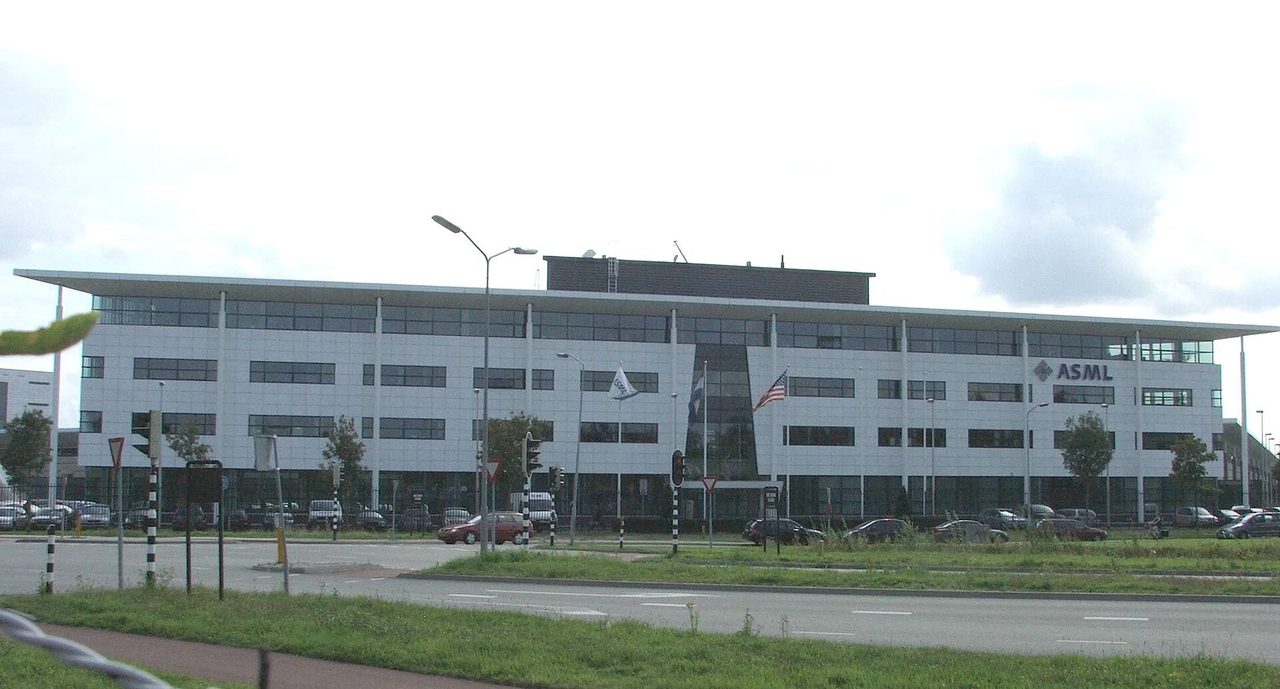
图片:HHahn / CC BY-SA 3.0 · via Wikimedia Commons
阿斯麦利润大超预期,订单意向谈到2030年
利润超预期,营收小差一笔
荷兰光刻机公司阿斯麦10月14日公布2026年第三季度业绩:总净销售额116.62亿欧元,同比增长55%,环比增长25%;净利润49.60亿欧元,同比增逾一倍,远超LSEG汇总预期的约41亿欧元;营收则略低于市场预期的117.2亿欧元。毛利率57.5%创历史新高,上季度为54.0%;基本每股收益12.95欧元;季内售出113台新光刻系统,另有8台二手机。需要注意,净利润里含约5.10亿欧元的Mistral AI持股重估收益。
订单意向已经谈到2030年
真正被市场盯住的是订单能见度。公司在财报中表示,基于需求能见度,部分客户正表达2029年、甚至2030年的下单意向。CNBC指出,这比半导体设备行业通常一到两年的订单周期看得远得多。
富凯说AI投资决定需求
CEO富凯的原话是:客户持续上调中短期设备需求预测,"主要基于他们对AI相关投资规模与持续时间的判断"。他在电话会上说,与客户的讨论"大量转向2027年之后",2028年订单正在进来,2029年、有时2030年出现"强烈兴趣"。
预付款单季增加57亿欧元
需求前移已落到账上。据StockTitan测算,客户就未来交付已付款或已开票的长期款项本季增加57亿欧元,余额达93亿欧元。公司没有单列本季净订单金额,只表示订单簿动能"逐季增强"。
2027、2028年产能不够卖
话说得很直接:富凯称,"按当前规划,2027年和2028年的供给将无法完全满足客户需求",公司正在研究把2028年产能增幅做到超过此前公布的30%。此前计划是2027年把低NA EUV与DUV浸没式产能各提30%、2028年再提30%;2026年计划出货约65台低NA EUV,比2025年多五成以上。
中国占比降到两成上下
出口管制下中国业务继续收缩:中国占净系统销售额比例从2025年三季度42%、四季度36%,降到2026年一季度19%、二季度14%。按StockTitan对本季的测算约23%,中国机器销售额约19亿欧元、去年同期约23亿欧元,而发往中国以外的机器销售额约64亿欧元、同比约翻倍。公司维持2026年全年中国约占总销售额20%(含服务)的口径,阿斯麦仍不能向中国大陆销售EUV和部分DUV设备。
存量业务撑起新高毛利
装机基数管理(服务与升级)收入32.89亿欧元,同比增约68%并高于指引,是毛利率冲上57.5%的主因,CFO达森如此解释。公司预计2026年EUV业务增长超45%、非EUV约20%、存量业务约50%。
三星台积电锁定High NA
季内三星与台积电承诺采用下一代High NA EUV。富凯说,台积电已请阿斯麦牵头把12英寸掩模带入行业的联盟,时间在下个十年上半年;台积电目标约2030年量产导入,三星目标2028年,英特尔已在量产线使用。公司还确认2027年推出NXE:3800F,吞吐从230片/小时提到260片/小时。
全年指引上调到440亿欧元
阿斯麦把2026年营收指引下限从430亿上调到440亿欧元,区间440亿至450亿欧元,同比约增36%,毛利率约56%;四季度指引142亿至152亿欧元、毛利率约57%。彭博称这是年内第三次上调。
股价隔夜跌早盘涨两头分化
市场反应出现分歧:美股上市股隔夜一度跌约3%,拖累美光、闪迪、英特尔等跌1%至2.6%;阿姆斯特丹早盘则一度涨2.8%至1551.60欧元。该股年内累计上涨约61%。接下来市场要看的是2028年扩产能否落地,以及2029、2030年的"兴趣"何时变成实打实的订单。
本文来源
- CNBC:ASML says it's getting order interest through 2030 as profit smashes expectations
- Bloomberg:Chip-Machine Supplier ASML Boosts Guidance for Third Time On Surging AI Demand
- France 24:AI boom drives record sales at Dutch tech giant ASML
- NL Times:Record quarter for ASML thanks to AI boom; Nearly €5 billion in profit in Q3
- International Business Times:ASML Says Customers Express Interest in Orders for 2029 and 2030 as AI Demand Lifts Profit